

据乘联分会最新数据显示,2024年1—8月,我国动力电池累计装机量同比增长16.6%,延续稳健增长态势。随着新能源汽车市场渗透率持续提升,动力电池产业整体保持高景气度。
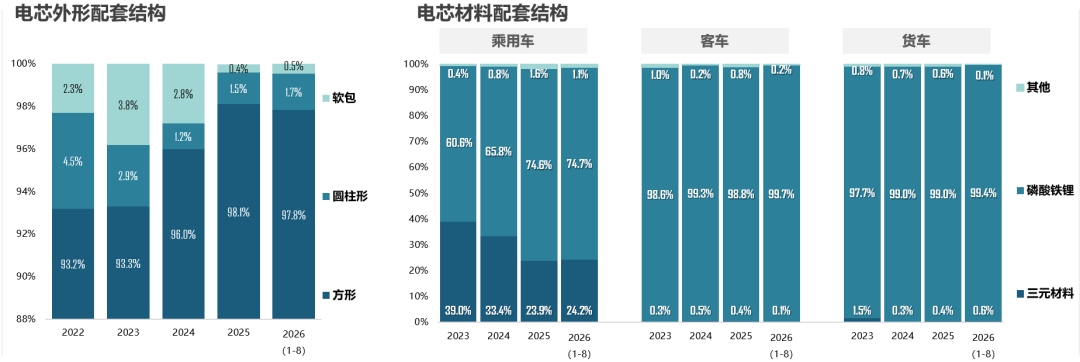
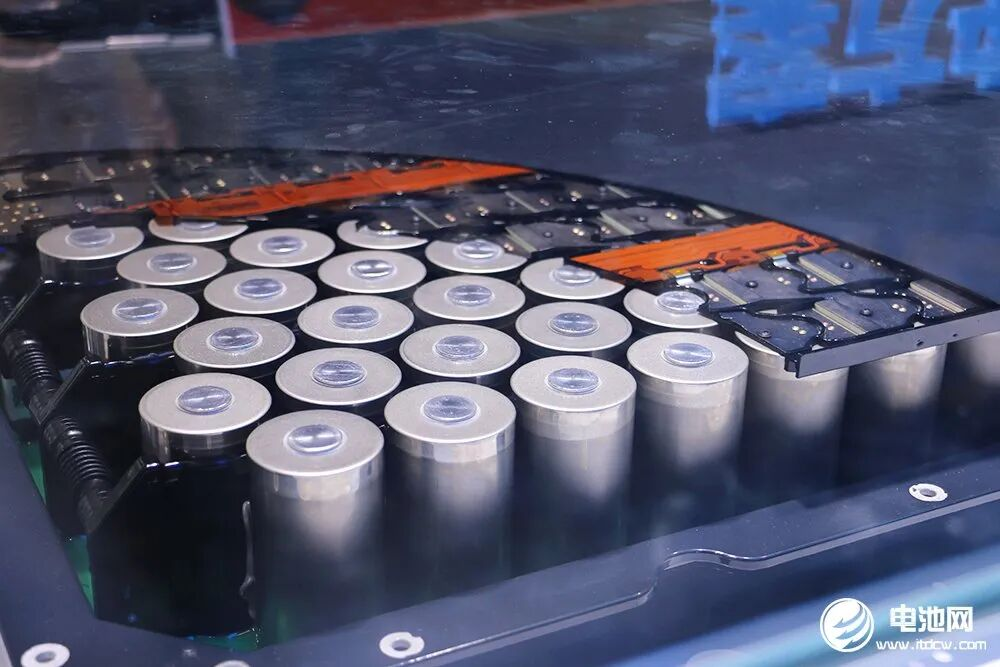
电芯形态结构持续集中:1—8月,方形电芯配套占比达97.8%,占据绝对主导地位;圆柱形电芯占比1.7%,软包电芯仅占0.5%,技术路线格局高度固化。
材料体系延续磷酸铁锂主导:凭借成本可控、热稳定性高、循环寿命长等综合优势,磷酸铁锂电池在新能源汽车终端市场持续保持高占比,成为主流装机选择。
2024年8月,新能源汽车动力电池装机量达72.9GWh,同比增长19.7%。当月装机量TOP10企业依次为:宁德时代、弗迪电池、中创新航、国轩高科、亿纬锂能、欣旺达、瑞浦兰钧、吉曜通行、蜂巢能源、正力新能。
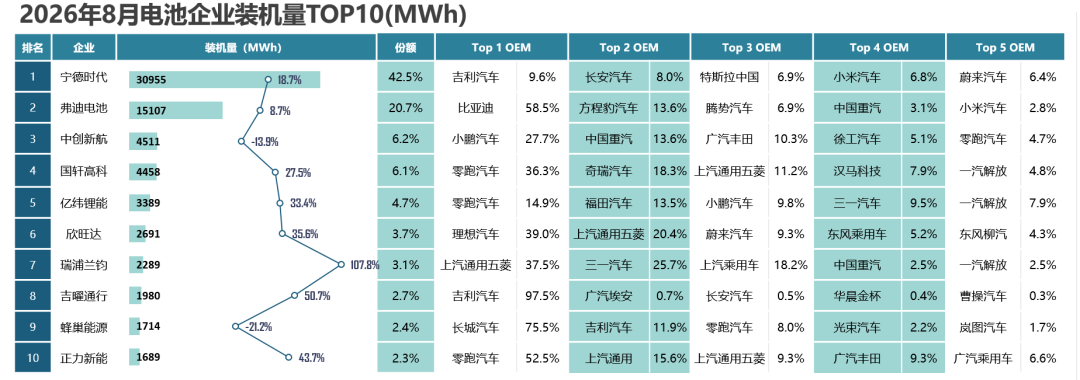
市场集中度持续提升:8月,行业前三企业合计市场份额达69.4%,TOP10企业合计占比94.4%,头部效应进一步强化。其中,宁德时代以42.5%的市占率稳居首位,同比增长18.7%;弗迪电池以20.7%的份额位列第二,同比增长8.7%。
宁德时代:前五大客户合计占比37.7%,配套体系最为均衡,覆盖传统车企、造车新势力及外资在华头部品牌。具体客户结构为:吉利汽车(9.6%)、长安汽车(8.0%)、特斯拉中国(6.9%)、小米汽车(6.8%)、蔚来汽车(6.4%)。
弗迪电池:前五大客户合计占比高达84.9%,客户结构高度集中。核心仍为比亚迪体系,同时加速外供拓展。具体客户结构为:比亚迪(58.5%)、方程豹汽车(13.6%)、腾势汽车(6.9%)、中国重汽(3.1%)、小米汽车(2.8%)。
中创新航:市占率6.2%,同比下滑13.9%,前五大客户合计占比61.4%。客户以新势力、商用车及合资品牌为主,结构相对多元。具体客户结构为:小鹏汽车(27.7%)、中国重汽(13.6%)、广汽丰田(10.3%)、徐工汽车(5.1%)、零跑汽车(4.7%)。
国轩高科:市占率6.1%,同比增长27.5%,前五大客户合计占比78.5%。客户结构呈现“一超多强”特征。具体客户结构为:零跑汽车(36.3%)、奇瑞汽车(18.3%)、上汽通用五菱(11.2%)、汉马科技(7.9%)、一汽解放(4.8%)。
亿纬锂能:市占率4.7%,同比增长33.4%,前五大客户合计占比55.6%,客户分布相对分散,商用车与乘用车并重。具体客户结构为:零跑汽车(14.9%)、福田汽车(13.5%)、小鹏汽车(9.8%)、三一汽车(9.5%)、一汽解放(7.9%)。
欣旺达:市占率3.7%,同比大增35.6%,前五大客户合计占比78.2%,深度绑定理想汽车与上汽通用五菱。具体客户结构为:理想汽车(39.0%)、上汽通用五菱(20.4%)、蔚来汽车(9.3%)、东风乘用车(5.2%)、东风柳汽(4.3%)。
瑞浦兰钧:市占率3.1%,同比增幅高达107.8%,为TOP10中增速最快企业;前五大客户合计占比86.4%,高度集中于上汽体系与三一汽车。具体客户结构为:上汽通用五菱(37.5%)、三一汽车(25.7%)、上汽乘用车(18.2%)、中国重汽(2.5%)、一汽解放(2.5%)。
吉曜通行:市占率2.7%,同比增长50.7%,前五大客户合计占比99.4%,客户高度集中。具体客户结构为:吉利汽车(97.5%)、广汽埃安(0.7%)、长安汽车(0.5%)、华晨金杯(0.4%)、曹操汽车(0.3%)。
蜂巢能源:市占率2.4%,同比下滑21.2%,前五大客户合计占比99.3%,仍以长城汽车为基本盘,外供加速落地。具体客户结构为:长城汽车(75.5%)、吉利汽车(11.9%)、零跑汽车(8.0%)、光束汽车(2.2%)、岚图汽车(1.7%)。
正力新能:市占率2.3%,同比增长43.7%,前五大客户合计占比93.3%,对零跑汽车依赖度较高。具体客户结构为:零跑汽车(52.5%)、上汽通用(15.6%)、上汽通用五菱(9.3%)、广汽丰田(9.3%)、广汽乘用车(6.6%)。
- 超10MWh钠电芯批量交付,客户评价:循环性能佳!兴储世纪钠电芯从“项目验证”走向“规模应用”我的电池网 2026-09-08 09:49
- 天合储能斩获国家级电池安全预警赛事最高荣誉——从“事后报警”到“天级预判”,定义储能安全新范式我的电池网 2026-08-21 17:44
- 正式签约!磷酸铁锂电池循环基地项目落地黄冈高新区我的电池网 2026-07-26 10:47
- 一季度全球动力电池装机TOP10:一韩企跌落前十 宁德时代份额超4成我的电池网 2026-05-11 12:31
- 2025 年中国占据全球电动汽车动力电池市场逾七成份额我的电池网 2026-03-23 10:19
- 3.1万例!动力电池问题占7.8%!市场监管总局最新发布!我的电池网 2026-03-22 09:46
- 孚能科技签订供货合同 将向该海外客户供应SPS磷酸铁锂电池我的电池网 2026-03-19 10:35
- 2025年全球动力电池“成绩单”出炉我的电池网 2026-03-09 11:14
- 1月动力电池装车量TOP15出炉:宁德时代市占率近50% 国轩高科跻身前三我的电池网 2026-02-21 16:39
- 利润预涨529%!储能龙头港股上市有新进展我的电池网 2026-01-28 21:14
