

9月15日,中国能建电子采购平台正式发布《中国能建2026年度制氢设备集中采购项目招标公告》。
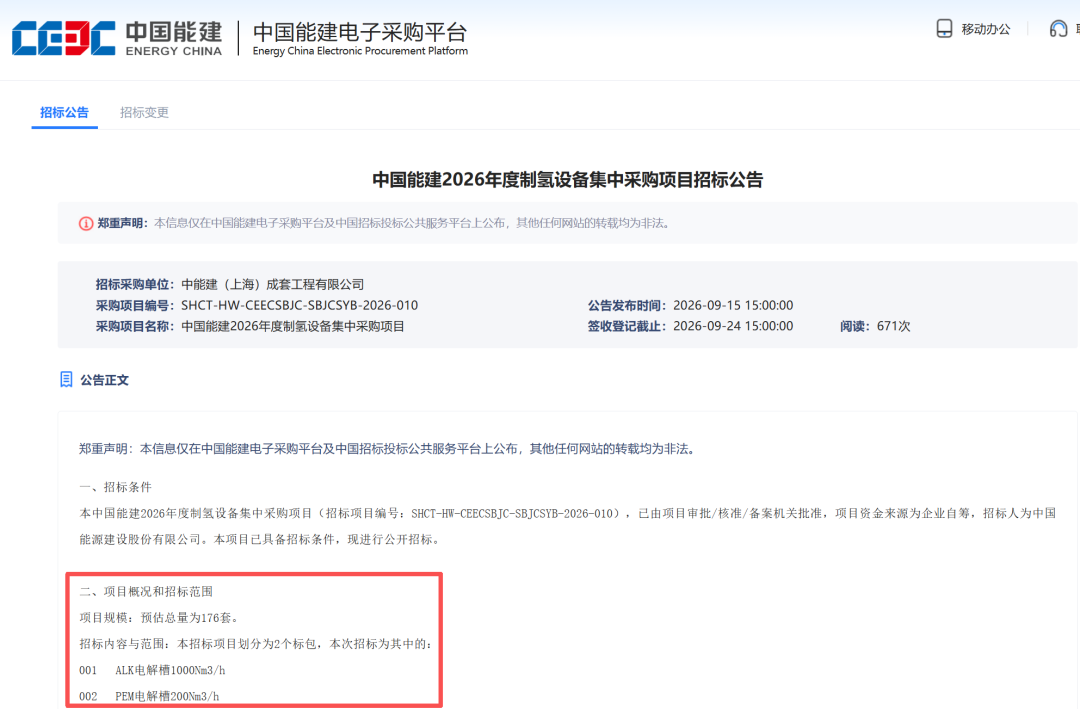
图:项目招标公告
本次集中采购预估总规模达176套,项目共划分为两个标包,分别为1000Nm³/h规格ALK碱性电解槽、200Nm³/h规格PEM电解槽。
从公开招标记录来看,这已经是中国能建连续第四年开展制氢设备集中采购,也是采购规模首次打破此前连续三年维持的125套基准线。
2023年10月,中国能建首次发布年度制氢设备集中采购招标公告,同年12月公示中标候选人,16家企业入围;2024年8月,第二届集中采购招标启动,同年10月公布中标名单,入围供应商扩容至21家;2025年9月,第三届集中采购招标发布,同年11月中标候选人公示,入围企业进一步增长至22家。前三年度集中采购总规模始终稳定在125套,行业参与度逐年提升,具体中标企业名单如下:
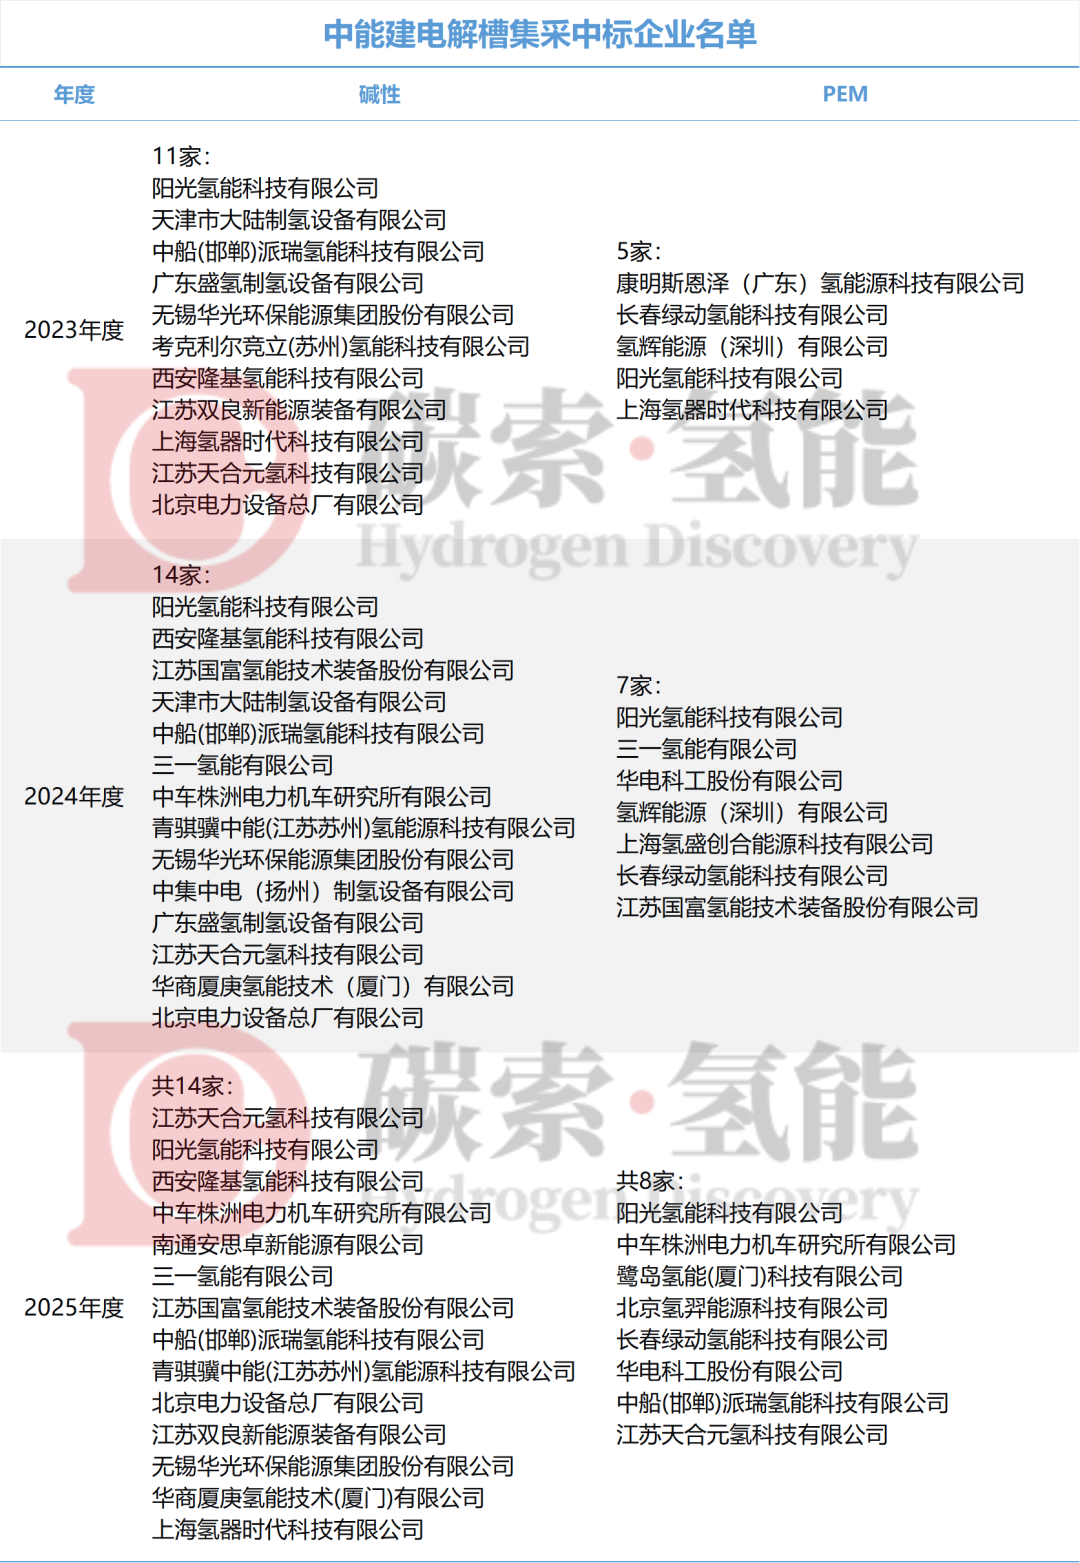
图:2023-2025年度中能建制氢装备集采中标企业名单
而2026年度最受关注的核心变化,就是采购总规模从连续三年的125套直接跃升至176套,同比增幅超40%。
从过往招标规则来看,中国能建的年度制氢设备集中采购,核心作用是为集团旗下全年度绿氢项目储备合格供应商,框架协议有效期为一年,采购规模的数字本身代表集团对当年度全体系制氢装备需求的预判,而非最终刚性实际采购量,2023年首次招标公告中也明确标注“招标人不承诺最低采购数量”。
即便如此,采购规模突然从125套一次性上调至176套,本身即是集团内部结合当前绿氢产业落地节奏,经过审慎评估后做出的调整,具备极强的行业信号意义。
将这一采购动作放在产业全局视角下观察,背后的增长逻辑更为清晰。
中国能建作为国内绿色氢氨醇领域的头部企业,旗下推进了一大批处于不同阶段的绿氢项目,本就具备巨大的制氢装备需求潜力。(相关阅读:)
以最具代表性的松原绿色氢氨醇一体化项目为例,该项目是当前全球体量最大的绿色氢氨醇一体化项目。一期20万吨绿氨和绿色甲醇已于2025年12月投产,并已落地全球首单绿氨远洋航运燃料销售合同;二期工程已于2026年1月完成备案,建成后将新增20万吨/年绿氨生产能力。
松原项目在一期快速验证技术可行性与商业经济性后,火速启动二期建设,只是中国能建绿氢项目加速落地的一个典型缩影。
绿氢产业发展初期最大的门槛,就是快速积累规模化项目的运营经验、跑通全链条商业模式。在首批标杆项目顺利投运、验证完整商业化路径后,集团旗下更多储备绿氢项目将进入集中上马阶段,整个集团的制氢装备需求自然随之大幅释放——这或许正是2026年度集中采购规模大幅提升的核心内部动因。
跳出企业视角,2026年正处于国内绿氢产业从"小规模示范"向"大规模商业化"切换的关键窗口。据全国氢能信息平台统计,截至2025年底,我国建成投运可再生能源制氢产能规模已超25万吨/年。而从远期目标来看,《新型能源体系建设“十五五”规划》明确提出“2030年可再生能源制氢规模达到200万吨”。
未来五年,国内绿氢产业增长空间十分广阔,将进一步拉动制氢装备采购需求集中释放,行业订单爆发的节奏还将持续加快。中能建本次集中采购规模的大幅跃升,正是国内绿氢产业即将进入大规模放量阶段的前置信号之一。